投資を学び始めると、最初は「何を買えばいいのか」「どの商品が有利なのか」といった答えを探したくなります。しかし、長く続けるほど、投資には商品選びだけではない大切な考え方があることに気づきます。
相場は思いどおりには動きません。良い企業でも株価が下がることはありますし、正しいと思った判断が結果につながらないこともあります。だからこそ、知識だけでなく、どう考え、どう続けるかが重要になります。
私自身も50代になってから、投資は資産を増やすためだけのものではなく、これからどう働き、どう暮らし、家族とどのような時間を過ごしたいのかを考えるための一つの手段だと感じるようになりました。
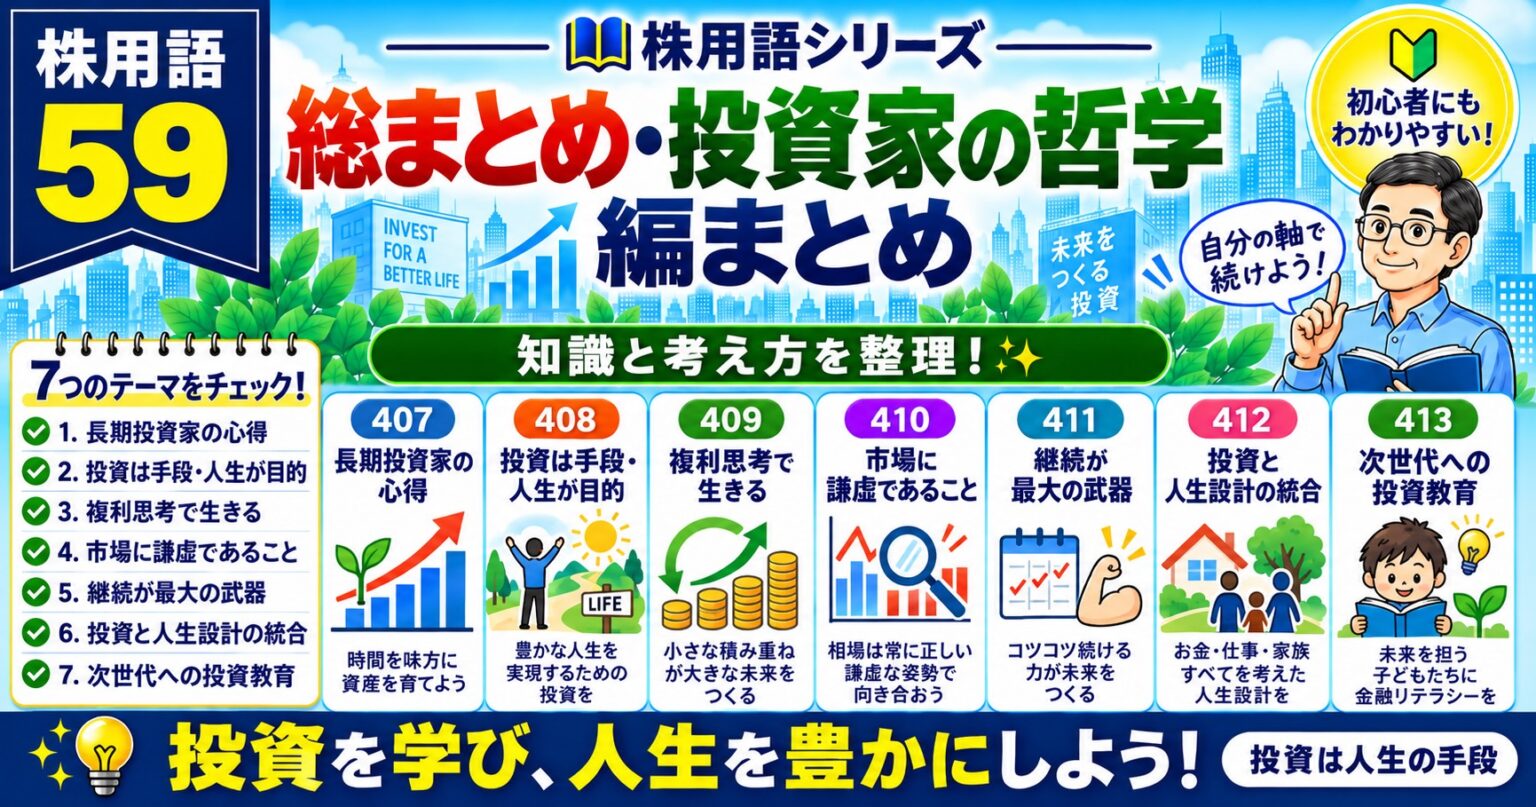
今回は株用語シリーズ第59回として、長期投資家の心得・投資と人生・複利思考・市場への謙虚さ・継続・人生設計・次世代への投資教育という7つのテーマから、投資家として大切にしたい考え方を整理します。
この記事で分かること
- 長期投資を続けるうえで大切にしたい基本姿勢
- 投資を人生の目的にしない考え方
- 複利という考え方を長期視点へどう生かすか
- 市場を予測しすぎず謙虚に向き合う意味
- 投資と人生設計、次世代への金融教育をつなげる考え方
407|長期投資家の心得
定義:短期的な値動きに振り回されず、自分の投資目的や家計、運用期間を確認しながら長く投資を続けるための基本的な考え方です。
ポイント
- 投資を始める前に、「何のために資産形成をするのか」を明確にしておくと、相場が動いたときにも判断軸を持ちやすくなります。
- 長期投資では、途中で大きな上昇や下落を経験する可能性があります。
- 生活防衛資金を確保し、生活に必要なお金まで投資へ回さないことが、継続しやすい土台になります。
- 他人の投資成果より、自分の目的に合った運用ができているかを確認することが大切です。
注意点
- 「長期なら必ず利益が出る」という意味ではありません。
- 長期投資だからといって、投資先や家計の変化をまったく確認しなくてよいわけではありません。
- 続けること自体を目的にせず、生活に無理が生じた場合は投資額や方法を見直すことも選択肢です。
408|投資は手段・人生が目的
定義:投資そのものを人生の目的にするのではなく、自分や家族が望む生活を実現するための手段の一つとして考えることです。
ポイント
- 資産を増やす理由は、老後の安心、家族との時間、旅行、働き方の選択など、人によって異なります。
- 資産額だけを増やしても、使いたいことや大切にしたいことが分からなければ、目的を見失う場合があります。
- 投資と同じように、健康、家族、仕事、経験などへ時間やお金を使うことも人生では大切です。
- 「いくらあれば十分か」を考えることは、必要以上にリスクを取らないためにも役立ちます。
注意点
- 資産額を他人と比較すると、本来必要としていない目標額を追いかけることがあります。
- 将来のために現在を我慢しすぎることも、現在だけを優先して将来への備えをしないことも、どちらかに偏りすぎないよう考えることが大切です。
- 投資の成果だけで人生の豊かさを測る必要はありません。
409|複利思考で生きる
定義:投資における複利の考え方を参考に、小さな積み重ねを長期的に続けることの価値を意識する考え方です。
ポイント
- 投資では、得た利益を再投資することで、元本に加えて、その利益も次の運用の対象になる「複利」の考え方があります。ただし、価格が変動する投資では、一定の利益が毎年得られるわけではありません。
- 同じように、学習や運動、生活習慣なども、小さな行動を継続することで変化につながる場合があります。
- 一度に大きな成果を求めるより、無理なく続けられる仕組みを作る方が長く継続しやすくなります。
- 投資でも生活でも、「時間を味方につける」という視点を持つことが大切です。
注意点
- 投資の複利と、健康や学習などの成長は同じ仕組みではありません。ここでは長期的な積み重ねを表す考え方として捉えています。
- 継続すれば必ず望んだ結果になるわけではありません。
- 続けることが負担になっている場合は、方法や目標を調整することも必要です。
410|市場に謙虚であること
定義:将来の相場を完全に予測することはできないと理解し、自分の判断が間違う可能性も含めて投資する姿勢です。
ポイント
- どれだけ調べても、株価や為替の将来を正確に当て続けることは困難です。
- 予想が当たったときも、自分の実力だけでなく市場環境の影響があった可能性を考えることが大切です。
- 一つの予想に資産を集中させず、分散することは「自分が間違う可能性」へ備える考え方でもあります。
- 分からないものには投資しない、判断できないときは何もしないという選択肢もあります。
注意点
- 謙虚であることは、何も判断しないという意味ではありません。
- 自信があるときほど、反対の見方やリスクを確認する習慣を持つと判断の偏りを減らしやすくなります。
- 過去に成功した方法が、今後も同じように通用するとは限りません。
- 分散投資は、特定の資産や地域に集中するリスクを抑える考え方ですが、損失を完全になくすものではありません。
411|継続が最大の武器
定義:短期的な成果を追い続けるのではなく、自分が無理なく続けられる投資方法を長期的に継続することを重視する考え方です。
ポイント
- 積立投資では、一度に大きな金額を用意しなくても、定期的に資金を積み上げていく方法があります。
- 自動積立などを利用すると、毎回の感情に左右されにくい仕組みを作ることができます。
- 投資だけでなく、家計管理や学習を継続することも長期的な資産形成につながります。
- 完璧な方法を探し続けるより、自分に合った方法を続けながら必要に応じて改善する考え方もあります。
注意点
- 継続することと、間違った方法を変えずに続けることは別です。
- 家計や人生設計が変われば、積立額や資産配分を見直す必要が生じる場合があります。
- 続けられないほど無理な投資計画を作らないことも重要です。
412|投資と人生設計の統合
定義:投資を家計や退職、住まい、家族、健康などと切り離さず、人生全体の計画の中で考えることです。
ポイント
- 必要な資産額は、「何歳まで働くか」「退職後にどのような生活をしたいか」などによって変わります。
- 住宅費、教育費、旅行、介護など、将来予定している支出も投資計画と合わせて考えることが大切です。
- 公的年金や退職金なども含めて考えると、投資だけで老後資金のすべてを準備する必要があるとは限りません。
- 家族と将来の希望を共有することで、資産形成の目的を整理しやすくなる場合があります。
注意点
- 人生設計は一度作れば終わりではなく、仕事・家族・健康などの変化に合わせて見直すものです。
- 将来の支出や収入を正確に予測することはできないため、余裕を持った計画を考えることも大切です。
- 制度や税制などは変更される場合があります。具体的な条件は公式情報で最新の内容をご確認ください。
413|次世代への投資教育
定義:子どもや家族など次の世代へ、お金の使い方・貯め方・投資のリスクなどについて考える機会を伝えていくことです。
ポイント
- 投資教育は、「どの商品を買えば儲かるか」を教えることではありません。
- 収入の範囲で生活すること、貯蓄すること、投資にはリスクがあることなど、基本的なお金の考え方を伝えることが大切です。
- 長期・分散などの考え方を学ぶことは、短期的な値動きだけで判断しないための材料になります。あわせて、利益を保証する勧誘や不審な送金依頼への注意、困ったときの相談先も伝えることが大切です。
- 親自身がお金について学び続ける姿を見せることも、次世代への教育の一つと考えられます。
注意点
- 自分の投資方法を家族へそのまま押しつける必要はありません。
- 年齢や理解度に合わせて、生活に身近なお金から話す方が理解しやすい場合があります。
- 投資には利益だけでなく損失の可能性もあることを、両方伝えることが大切です。
まとめ|投資を学ぶことは、人生を考えること
今回取り上げた7つを振り返ります。
- 407|長期投資家の心得:自分の目的と家計を基準に長く続ける
- 408|投資は手段・人生が目的:資産額ではなく、実現したい生活から考える
- 409|複利思考で生きる:小さな積み重ねと時間を大切にする
- 410|市場に謙虚であること:自分の判断が間違う可能性も考える
- 411|継続が最大の武器:無理なく続けられる方法を選ぶ
- 412|投資と人生設計の統合:投資を人生全体の計画の中で考える
- 413|次世代への投資教育:商品ではなく、お金との付き合い方を伝える
ここまで株用語シリーズでは、投資商品の仕組み、相場の見方、リスク管理、家計、健康、専門家の活用など、さまざまなテーマを取り上げてきました。
学べば学ぶほど感じるのは、投資には「これだけ知れば絶対に大丈夫」という答えがないことです。市場環境も人生も変わるからこそ、その都度考えながら続けていく必要があります。
私自身、投資で一番大切にしたいのは、資産額を最大化することではありません。健康を保ち、家族との時間を大切にしながら、将来の選択肢を少しずつ増やしていくことです。
投資は人生を豊かにするための手段の一つ。知識を増やすことも大切ですが、その知識を自分の人生にどう生かすかまで考えてこそ、資産形成の意味があるのではないでしょうか。
関連記事
免責事項
本記事は投資や資産形成、人生設計に関する一般的な情報提供を目的としたものであり、特定の金融商品や投資手法の利用を推奨するものではありません。
適切な投資方法や資産配分、人生設計は、年齢、家計状況、家族構成、投資目的、リスク許容度などによって異なります。ご自身の状況に合わせて判断してください。
金融商品、税制、公的制度などの内容は変更される場合があります。実際に制度やサービスを利用する際は、金融機関や公的機関などの公式情報で最新の内容をご確認ください。
👤 この記事を書いた人
よよみり|50代・宅建士・FP2級の現役サラリーマン
不動産業界33年、新NISA月10万円積立中。
資産形成・副業・健康習慣を等身大で実践しています。
このブログでは、50代からでも遅くない「老後資金づくり」と「ムリしないセミリタイア準備」をテーマに、 実体験ベースでまとめています。 → ブログトップページはこちら
コメント