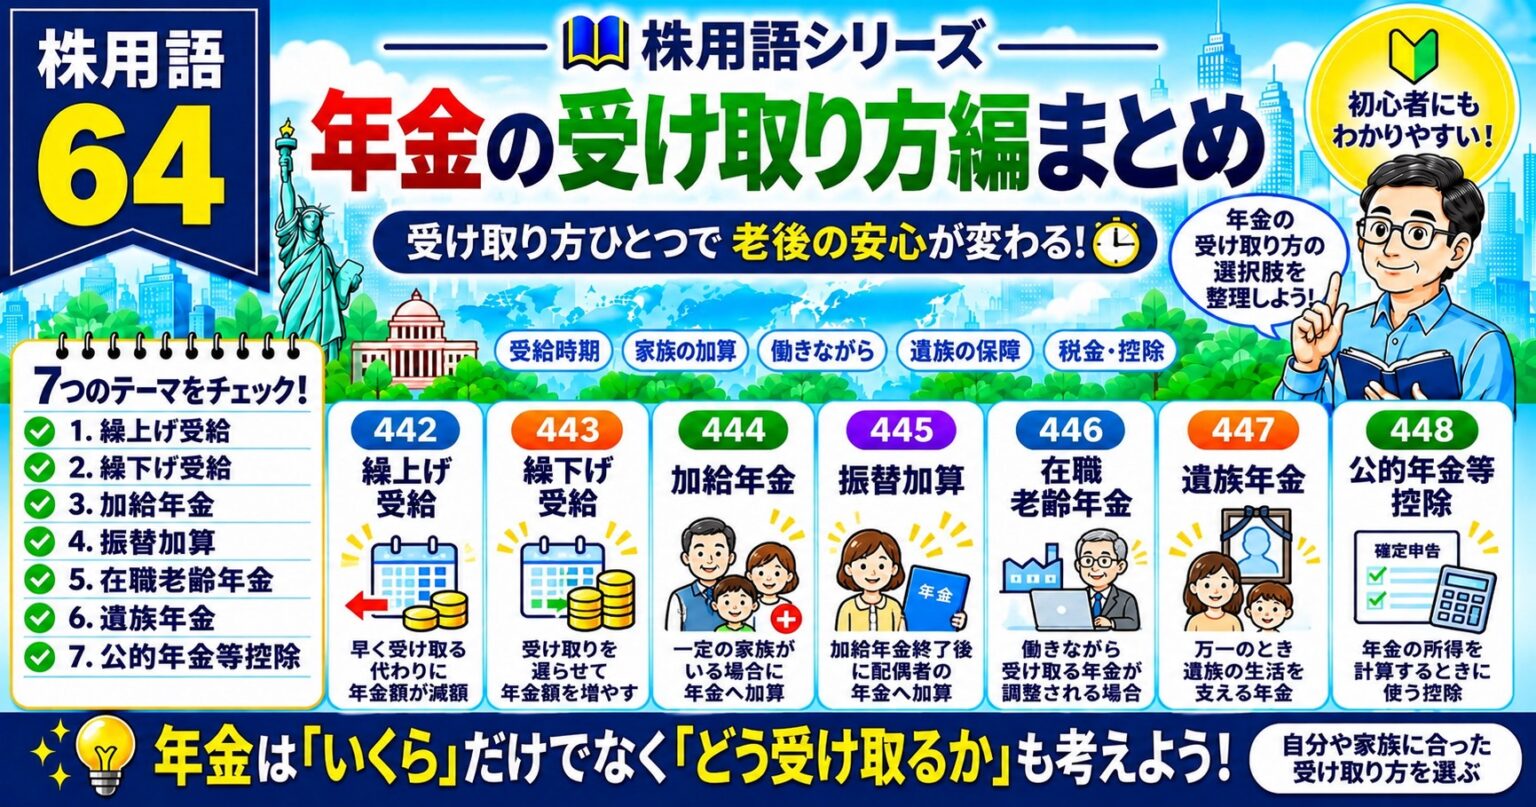
公的年金は、「いくら受け取れるか」だけでなく、「いつから受け取るか」「働きながら受け取るか」「家族に関係する加算があるか」などによって、実際の受け取り方が変わります。
同じ年金額の見込みでも、受給開始の時期や働き方、配偶者との年齢差、税金などによって、老後の家計への入り方は変わってきます。だからこそ、年金は金額だけを見るのではなく、受け取り方まで含めて考えることが大切です。
私自身も50代になり、退職時期や年金をいつから受け取るかを考えるようになりました。投資資産だけで老後を考えるのではなく、公的年金・働く期間・生活費を組み合わせて考えることで、退職後の暮らしはより具体的に見えてくると感じています。
今回は株用語シリーズ第64回として、繰上げ受給・繰下げ受給・加給年金・振替加算・在職老齢年金・遺族年金・公的年金等控除という7つのテーマから、年金の受け取り方について初心者向けに整理します。
この記事で分かること
- 年金を早く受け取る場合と遅らせる場合の違い
- 加給年金と振替加算の基本的な関係
- 働きながら年金を受け取る場合の仕組み
- 遺族年金を考えるときの基本
- 公的年金に関係する税金と控除の考え方
442|繰上げ受給
定義:老齢年金を本来の受給開始時期より前から受け取る仕組みです。早く受け取り始める代わりに、受給額が減額されます。
ポイント
- 退職後の収入が早い時期から必要な場合などに、繰上げ受給を検討する考え方があります。
- 繰上げる時期に応じて年金額が減額され、その影響はその後も続きます。
- 受給開始を早めることで、早い段階から年金収入を得られる一方、その後の毎年の年金額は、繰上げをしなかった場合より少なくなります。累計の受給額は、何歳まで受け取るかなどによって変わります。
- 生活費、貯蓄、退職後の働き方などを合わせて判断することが大切です。
注意点
- 老齢年金を繰上げ請求した後は、その請求を取り消すことはできません。繰上げによる減額率は生涯変わらないため、請求前に十分確認する必要があります。
- 繰上げ後は、国民年金への任意加入や保険料の追納ができなくなるなど、他の手続きに制限が生じる場合があります。該当しそうな場合は、事前に年金事務所などで確認しておきましょう。
- 単純に「早く受け取った方が得」「遅い方が得」と決めるのではなく、自分の家計や健康、働き方を含めて考える必要があります。
- 具体的な減額率や手続き条件は、日本年金機構の公式情報で最新の内容をご確認ください。
443|繰下げ受給
定義:老齢年金の受給開始を遅らせることで、その後に受け取る年金額を増やす仕組みです。
ポイント
- 受給開始を遅らせる期間に応じて、年金額が増額される仕組みがあります。
- 給与収入や十分な貯蓄があり、すぐに年金を受け取らなくても生活できる場合などに検討されることがあります。
- 老齢基礎年金と老齢厚生年金について、受け取り方を分けて考えられる場合があります。
- 長生きした場合の毎年の収入を厚くする方法の一つとして考えることができます。
注意点
- 繰下げ待機中は、その年金を受け取らない期間が生じます。
- 老齢厚生年金を繰り下げている間は、その年金に付く加給年金額を受け取れません。老齢基礎年金を繰り下げている間は、振替加算を受け取れません。どちらの加算も、繰下げによる増額の対象ではありません。
- 働きながら老齢厚生年金を受け取る場合などは、在職老齢年金との関係で繰下げ増額の計算に影響することがあります。
- 障害年金や遺族年金を受け取る権利がある場合などは、繰下げができない、または増額率が途中で固定されることがあります。該当しそうな場合は個別に確認しましょう。
- 具体的な増額率や受給条件は、日本年金機構の公式情報で最新の内容をご確認ください。
444|加給年金
定義:老齢厚生年金などを受け取る人に、生計を維持している配偶者や子がいる場合、一定の要件を満たすと年金額に加算される仕組みです。
ポイント
- 配偶者や子がいれば誰でも自動的に加算されるわけではなく、本人の厚生年金への加入期間や、配偶者・子の年齢など、複数の要件を満たす必要があります。
- 老齢厚生年金を受け取る本人だけでなく、配偶者や子の状況も確認する必要があります。
- 夫婦の年齢差や退職時期によっては、老後の家計を考えるうえで重要になる場合があります。
- 加給年金を受けるために届出が必要となるケースもあるため、対象になりそうな場合は事前に確認しておくと安心です。
注意点
- 配偶者自身が一定の年金を受け取る権利を持つ場合など、加給年金が支給停止となることがあります。
- 配偶者や子の状況が変わると、加算が終了する場合があります。
- 加給年金は繰下げ受給による増額の対象ではありません。
- 対象となる条件や手続きは、日本年金機構の公式情報で最新の内容をご確認ください。
445|振替加算
定義:配偶者が受ける老齢厚生年金などの加給年金の対象となっていた人について、一定の要件を満たす場合に、本人自身の老齢基礎年金へ加算される仕組みです。
ポイント
- 加給年金と振替加算は関連していますが、同じ制度ではありません。
- 加給年金の対象となっていた配偶者が、自分の老齢基礎年金を受け取る段階で、一定の要件を満たすと振替加算が付く場合があります。
- 夫婦それぞれの年金加入歴などによって、対象になるかどうかが変わります。
- 自分や配偶者の年金記録を確認しておくことが、対象の可能性を考える第一歩になります。
注意点
- 加給年金を受けていた家庭であっても、必ず振替加算が付くわけではありません。
- 本人の生年月日によって対象となるかどうかが大きく異なり、一定の年齢より若い世代の人には振替加算が付かない場合があります。自分が対象になりうるかは、日本年金機構の公式情報でご確認ください。
- 生年月日や加入期間など、複数の条件が関係する制度です。
- 振替加算も繰下げ受給による増額の対象ではなく、待機期間中に受け取れない場合があります。
- 具体的な対象条件は、日本年金機構の公式情報で確認してください。
446|在職老齢年金
定義:厚生年金に加入しながら老齢厚生年金を受け取る人や、厚生年金に加入する年齢を過ぎても引き続き厚生年金の適用事業所で働く人について、給与や賞与などと年金額の組み合わせに応じて、老齢厚生年金の一部または全部が支給停止となる場合がある仕組みです。
ポイント
- 退職後も働き続ける場合に関係することがある制度です。
- 働いて給与を得ているからといって、すべての年金が必ず止まるわけではありません。
- 調整の対象となるのは老齢厚生年金であり、公的年金のすべてが同じように調整されるわけではありません。
- 支給停止の判定には、毎月の給与だけでなく賞与も含めて考えます。
- 働きながら厚生年金へ加入することで、その後の年金額に加入実績が反映される仕組みもあります。
注意点
- 支給停止の基準は制度改正などによって変わる場合があります。
- 「働くと年金が損になる」と一律に考えるのではなく、給与、年金、社会保険、税金などを含めて考えることが大切です。
- 繰下げ受給を検討する場合、在職老齢年金によって支給停止される部分が増額の対象にならない場合があります。
- 具体的な計算方法や基準は、日本年金機構の公式情報で最新の内容をご確認ください。
447|遺族年金
定義:公的年金の加入者や受給者などが亡くなった場合に、一定の要件を満たす遺族の生活を支えるために支給される年金です。
ポイント
- 遺族年金には主に遺族基礎年金と遺族厚生年金があり、対象となる遺族の範囲や要件が異なります。遺族基礎年金は、亡くなった人に生計を維持されていた、所定の要件を満たす子のある配偶者や子が主な対象です。
- 亡くなった人の加入状況だけでなく、年金を受け取る遺族側にも一定の要件があります。
- 配偶者や子など、家族構成によって受け取れる年金の種類や扱いが変わる場合があります。
- 万一のときの家計を考える際は、生命保険だけでなく、公的な遺族保障があることも確認しておくと資金計画を立てやすくなります。
注意点
- 遺族であれば誰でも同じ条件で受け取れる制度ではありません。
- 老齢年金など他の公的年金を受け取る権利がある場合、年金同士の調整が行われることがあります。
- 遺族年金制度は改正の影響を受ける場合があるため、過去の情報だけで判断しないことが大切です。
- 自分や家族が対象になるかについては、日本年金機構などの公式情報で最新の条件をご確認ください。
448|公的年金等控除
定義:公的年金等の収入から一定の金額を差し引き、公的年金等に係る雑所得を計算する際に使われる所得税上の控除です。
ポイント
- 老齢基礎年金・老齢厚生年金などは、税務上、一定の方法で雑所得を計算する仕組みがあります。一方、遺族年金や障害年金は原則として非課税で、この控除の対象ではありません。
- 年金収入の全額がそのまま課税対象となるわけではなく、公的年金等控除を差し引いて所得を計算します。
- 控除額は、年齢、公的年金等の収入額、公的年金等以外の所得額などによって異なります。
- 老後の家計では「年金の額面」だけでなく、税金や社会保険料などを差し引いた手取りも意識することが大切です。
注意点
- 公的年金等控除は、税金そのものを直接差し引く「税額控除」ではなく、所得を計算するときに使う控除です。
- 公的年金以外の所得がある場合などは、税金の計算が変わることがあります。
- 確定申告が必要かどうかは、年金やその他の所得などの状況によって異なります。
- 控除額や税務上の取り扱いは改正される場合があるため、国税庁などの公式情報で最新の内容をご確認ください。
まとめ|年金は「いくら」だけでなく「どう受け取るか」も考える
今回取り上げた7つを振り返ります。
- 442|繰上げ受給:早く受け取る代わりに年金額が減る仕組み
- 443|繰下げ受給:受給開始を遅らせ、年金額を増やす仕組み
- 444|加給年金:一定の家族がいる場合に年金へ加算されることがある
- 445|振替加算:加給年金終了後に配偶者側の年金へ加算される場合がある
- 446|在職老齢年金:働きながら受け取る老齢厚生年金が調整される場合がある
- 447|遺族年金:万一のときに一定の遺族の生活を支える公的年金
- 448|公的年金等控除:公的年金の所得を計算するときに使う控除
年金の受け取り方には、「全員にとってこれが一番得」という正解はありません。
長く働くのか、早く退職するのか、貯蓄や投資資産がどれくらいあるのか、配偶者の年金はどうなっているのか。それぞれの条件によって、年金をいつからどのように受け取るかの考え方は変わります。
私自身も、年金だけを単独で考えるのではなく、退職時期・生活費・投資資産・家族の状況まで含めて考えることを大切にしています。
年金は「一番多くもらう方法」を探すだけではなく、自分や家族が安心して暮らせる受け取り方を考えることが大切です。ねんきんネットなども活用しながら、自分の条件で確認していきましょう。
関連記事
免責事項
本記事は公的年金、税金、老後の資産形成に関する一般的な情報提供を目的としたものであり、特定の年金受給方法や税務上の判断を推奨するものではありません。
繰上げ・繰下げ受給、加給年金、振替加算、在職老齢年金、遺族年金などの適用条件は、本人や家族の加入記録・働き方などによって異なります。
公的年金制度や税制は改正される場合があります。実際の受給条件や年金見込額については日本年金機構・厚生労働省、税務上の取り扱いについては国税庁などの公式情報で最新の内容をご確認ください。
👤 この記事を書いた人
よよみり|50代・宅建士・FP2級の現役サラリーマン
不動産業界30年以上、新NISA月10万円積立中。
資産形成・副業・健康習慣を等身大で実践しています。
このブログでは、50代からでも遅くない「老後資金づくり」と「ムリしないセミリタイア準備」をテーマに、 実体験ベースでまとめています。 → ブログトップページはこちら
コメント