老後の資産形成を考えると、「投資でいくら準備すればいいのか」に目が向きやすくなります。しかし、その前に確認しておきたいのが、公的年金でどのくらいの収入が見込めるのかということです。
公的年金は、老後の生活を支える土台の一つです。国民年金や厚生年金の仕組み、自分の加入記録、将来の年金見込額を理解しておくと、不足する部分を投資や貯蓄でどのように補うか考えやすくなります。
私自身も50代になり、退職後の生活を具体的に考える中で、公的年金の見込額を確認する重要性を以前より感じるようになりました。投資資産だけを見るのではなく、年金・生活費・働く期間を合わせて考えることで、老後資金のイメージはかなり整理しやすくなります。
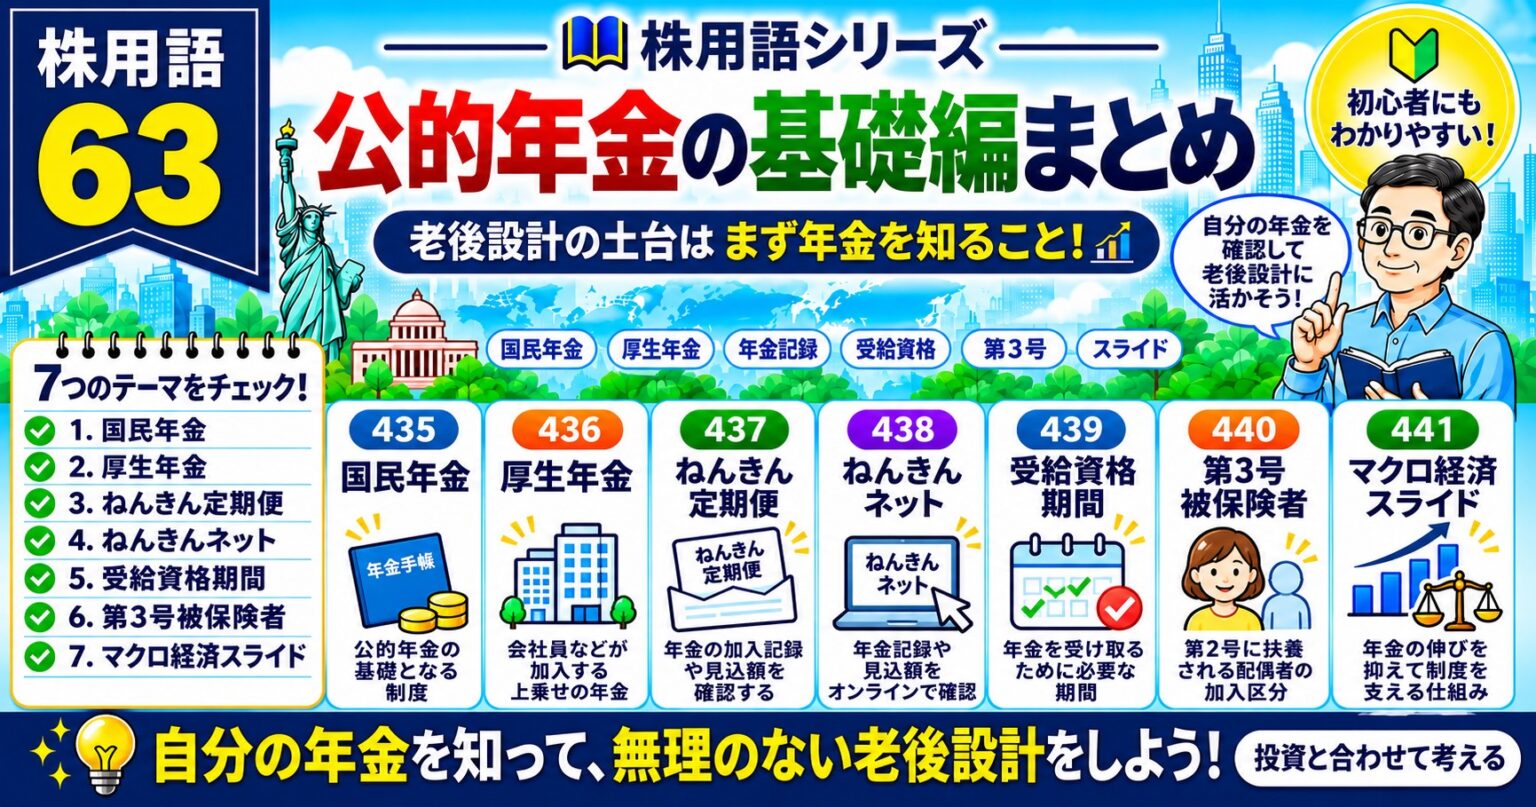
今回は株用語シリーズ第63回として、国民年金・厚生年金・ねんきん定期便・ねんきんネット・受給資格期間・第3号被保険者・マクロ経済スライドという7つのテーマから、公的年金の基本を初心者向けに整理します。
この記事で分かること
- 国民年金と厚生年金の基本的な違い
- ねんきん定期便で確認しておきたい内容
- ねんきんネットを老後設計に活用する方法
- 受給資格期間と実際の年金額の違い
- 第3号被保険者やマクロ経済スライドの基本的な仕組み
435|国民年金
定義:日本の公的年金制度の基礎となる仕組みで、加入状況などに応じて将来の基礎年金につながる制度です。
ポイント
- 国民年金は、公的年金の土台となる部分です。
- 自営業者や学生など自分で保険料を納める人、厚生年金に加入する人、その扶養配偶者として一定の要件を満たす人など、立場によって加入区分が異なります。
- 老後に受け取る年金だけでなく、一定の要件を満たした場合には障害や死亡に備える給付もあります。
- 加入状況や保険料の納付状況は、将来受け取る年金に関わるため、自分の記録を確認しておくことが大切です。
- 原則として、日本国内に住む一定の年齢層の人が加入します。会社員などの第2号被保険者や、一定の要件を満たす扶養配偶者である第3号被保険者も、国民年金の加入者です。
注意点
- 国民年金は単なる「老後の貯金」ではなく、社会保険としての役割も持っています。
- 保険料を納めていない期間と、制度上の免除や猶予などが認められた期間では、年金上の扱いが同じとは限りません。
- 加入区分や保険料、給付の条件などは制度改正の対象になるため、日本年金機構などの公式情報で最新の内容をご確認ください。
436|厚生年金
定義:会社員など、対象となる事業所で働く人が加入する公的年金制度で、基礎年金に加えて、働いていたときの報酬や加入状況などに応じた年金につながる仕組みです。
ポイント
- 厚生年金に加入している人は、公的年金の基礎となる部分に加えて、報酬などに応じた年金を受け取る仕組みになっています。
- 保険料は標準報酬月額と標準賞与額をもとに計算され、原則として勤務先と本人が半分ずつ負担します。
- 加入していた期間や報酬の記録などが、将来の年金額を考えるうえで重要になります。
- 転職などで勤務先が変わっても、公的年金の加入記録は原則として通算して管理されます。
注意点
- 厚生年金へ長く加入しているだけで、すべての人が同じ年金額になるわけではありません。
- 勤務期間だけでなく、加入期間中の報酬なども年金額に関係します。
- 働き方によって加入制度が変わる場合があるため、転職や働き方を変更したときは自分の加入状況も確認しておきましょう。
437|ねんきん定期便
定義:自分の公的年金の加入記録や、年金に関する情報を確認するために日本年金機構から送られる通知です。
ポイント
- これまでの年金加入期間や保険料の納付状況などを確認できます。
- 年齢によって示される内容の前提が異なり、「これまでの加入実績に応じた年金額」が示される場合と、現在の加入条件がそのまま続くと仮定した老齢年金の見込額が示される場合があります。両者は同じ前提で計算された金額ではありません。
- 勤務先や加入期間などに誤りや抜けがないか確認する機会になります。
- 50代以降の老後設計では、投資資産だけでなく、ねんきん定期便の情報も一緒に確認すると資金計画を立てやすくなります。
注意点
- 表示される年金見込額は、今後の働き方や加入状況などによって変わる場合があります。
- 「書いてある金額が将来必ず受け取れる」と考えるのではなく、現時点での確認資料として活用しましょう。
- 加入記録に疑問がある場合は、そのままにせず日本年金機構などへ確認することが大切です。
- 今後も厚生年金に加入して働く予定がある場合などは、ねんきんネットで今後の働き方を設定し、別途試算してみましょう。
438|ねんきんネット
定義:自分の年金記録や年金見込額などを、スマートフォンやパソコンから確認できる日本年金機構のオンラインサービスです。
ポイント
- これまでの国民年金・厚生年金の加入記録を確認できます。
- 月ごとの加入状況や保険料の納付状況など、ねんきん定期便より詳しく確認できる情報があります。
- 条件を変えながら将来の老齢年金見込額を試算できる機能もあり、今後の働き方を考える材料になります。試算の対象は老齢基礎年金・老齢厚生年金で、障害年金や遺族年金は対象に含まれません。
- 通知書などをオンラインで確認できる機能もあり、自分の年金情報を継続して管理する際に便利です。
注意点
- 試算結果は、入力した条件や現在の制度などをもとにしたものであり、将来の受給額を保証するものではありません。
- 働き方や加入状況が変わった場合は、以前の試算結果だけを使い続けず、改めて確認するとよいでしょう。
- サービス内容や利用方法は変更される場合があります。日本年金機構の公式情報で最新の内容をご確認ください。
439|受給資格期間
定義:老齢基礎年金を受け取るには、制度上定められた受給資格期間を満たす必要があります。保険料納付済期間、保険料免除期間、合算対象期間などを合計した期間で判定されます。
ポイント
- 適切に記録された第3号被保険者期間や、承認された納付猶予・学生納付特例の期間なども、受給資格期間に含まれます。ただし、年金額への反映方法は異なります。
- 年金額には直接反映されなくても、受給資格期間の判定には含まれる期間が存在する場合があります。
- ねんきん定期便やねんきんネットを使うことで、自分の加入期間を確認できます。
注意点
- 受給資格期間を満たすことと、十分な年金額を受け取れることは別の話です。
- 資格期間として扱われる期間でも、年金額への反映方法は同じとは限りません。納付猶予・学生納付特例の期間は、追納しなければ老齢基礎年金額には反映されません。一部免除の場合は、免除されなかった分の保険料を納めないと、原則として未納扱いになります。
- 具体的な必要期間や、どの期間が対象になるかについては制度改正の可能性もあるため、日本年金機構の公式情報で最新の内容をご確認ください。
440|第3号被保険者
定義:第2号被保険者に扶養される配偶者のうち、収入や国内居住などの要件を満たす人が該当する国民年金の加入区分です。
ポイント
- 第3号被保険者に該当する期間は、本人が国民年金保険料を個別に納める必要はありません。
- その期間の保険料は、第2号被保険者が加入する被用者年金制度が負担する仕組みになっており、扶養している配偶者に第3号の人数分の保険料が個別に上乗せされるわけではありません。
- 第3号被保険者として適切に記録されている期間は、将来の基礎年金や受給資格期間を考えるうえで重要です。
- 配偶者の働き方や本人の収入・働き方などが変わると、加入区分が変わる場合があります。
注意点
- 配偶者の扶養に入っているだけで、自動的にすべての人が第3号被保険者になるとは限りません。本人の収入が一定の基準を超えて自身で厚生年金に加入する場合などは、第3号ではなく第2号被保険者になります。
- 国内居住が原則の要件ですが、配偶者の海外赴任に同行する場合など、一定の条件のもとで例外的に第3号として扱われるケースもあります。
- 働き方や扶養状況が変わった場合には、必要な届出や加入区分を確認することが大切です。
- 収入などの具体的な要件は制度改正の対象になるため、日本年金機構などの公式情報で最新の内容をご確認ください。
441|マクロ経済スライド
定義:公的年金制度を長期的に維持するため、現役世代の減少や平均余命の伸びなどを反映して、財政調整が必要な期間、賃金や物価に応じた年金額の伸びを抑えることで給付水準を調整する仕組みです。
ポイント
- 公的年金では、賃金や物価などの変化を年金額へ反映する仕組みがあります。
- マクロ経済スライドは、その改定の際に現役世代の減少や平均余命の伸びなどを反映し、年金額の「伸び方」を抑える仕組みです。年金額そのものを一方的に減らす仕組みではありません。
- そのため、マクロ経済スライドが適用されても、名目の年金額が前年より増えることはあります。ただし、賃金や物価の伸びほどには増えないため、実質的な価値は目減りする場合があります。
- 年金制度を将来の世代まで持続させるための財政調整の一つとして設けられています。
- 老後資金を考える際には、現在示されている年金額だけでなく、将来の制度や年金額が変化する可能性も考えておくことが大切です。
注意点
- マクロ経済スライドを単純に「毎年、年金が一定額減らされる仕組み」と考えるのは正確ではありません。
- マクロ経済スライドによる調整だけで、年金の名目額を前年度より引き下げることはしない仕組みになっています。適用しきれなかった調整分は、賃金や物価が上昇する年度に持ち越して調整される場合があります(キャリーオーバー)。
- 実際の年金額の改定は、賃金や物価の動き、制度上の調整など複数の要因によって決まります。
- 将来の年金水準を正確に予測することは難しいため、公的年金だけ、あるいは投資だけに依存せず、家計全体で老後を考えることが重要です。
まとめ|老後資金を考える前に、自分の年金を知る
今回取り上げた7つを振り返ります。
- 435|国民年金:公的年金の基礎となる仕組み
- 436|厚生年金:基礎年金に加え、報酬などに応じた年金につながる
- 437|ねんきん定期便:自分の年金加入記録や見込額を確認する
- 438|ねんきんネット:年金記録や見込額をオンラインで詳しく確認する
- 439|受給資格期間:老齢年金を受け取るために確認しておきたい期間
- 440|第3号被保険者:扶養される配偶者に関係する国民年金の加入区分
- 441|マクロ経済スライド:年金制度を長期的に維持するための給付水準調整の仕組み
老後資金というと、「投資で何千万円必要か」といった話が注目されがちです。しかし、必要な投資額は、公的年金でどれくらい生活費をカバーできるのかによっても変わります。
だからこそ、資産形成を考えるときは、証券口座の残高だけではなく、ねんきん定期便やねんきんネットで自分の年金記録や見込額を確認することが大切です。
私自身も50代になり、退職後の生活を考えるうえで、年金・生活費・投資資産を別々ではなく、一つにつなげて考えることを大切にしています。
投資で老後資金のすべてを準備するのではなく、まず公的年金という土台を知り、不足する部分を貯蓄や投資で補う。その順番で考えると、老後資金への不安も整理しやすくなると思います。
関連記事
免責事項
本記事は公的年金や資産形成に関する一般的な情報提供を目的としたものであり、個別の年金受給額や将来の生活設計を保証するものではありません。
公的年金の加入要件、保険料、受給条件、給付内容などは、加入状況や個人の条件によって異なり、制度改正によって変更される場合があります。
実際の加入記録や年金見込額、制度の利用条件などについては、日本年金機構・厚生労働省などの公式情報で最新の内容をご確認ください。
👤 この記事を書いた人
よよみり|50代・宅建士・FP2級の現役サラリーマン
不動産業界30年以上、新NISA月10万円積立中。
資産形成・副業・健康習慣を等身大で実践しています。
このブログでは、50代からでも遅くない「老後資金づくり」と「ムリしないセミリタイア準備」をテーマに、 実体験ベースでまとめています。 → ブログトップページはこちら
コメント