投資を続けていると、「なぜこの商品を買ったのか」「去年より資産は増えたのか」「自分の投資方針は変わっていないか」が分からなくなることがあります。
証券口座を見れば現在の評価額は確認できます。しかし、数字を見るだけでは、その投資判断が良かったのか、家計に無理がなかったのか、今後どう改善すればよいのかまでは分かりません。
私自身も、資産運用の実績を定期的に確認しながら、投資額や運用状況を振り返るようにしています。ただし、細かな数字を毎日追いかけるのではなく、長期投資を続けるために必要な範囲で記録することを大切にしています。
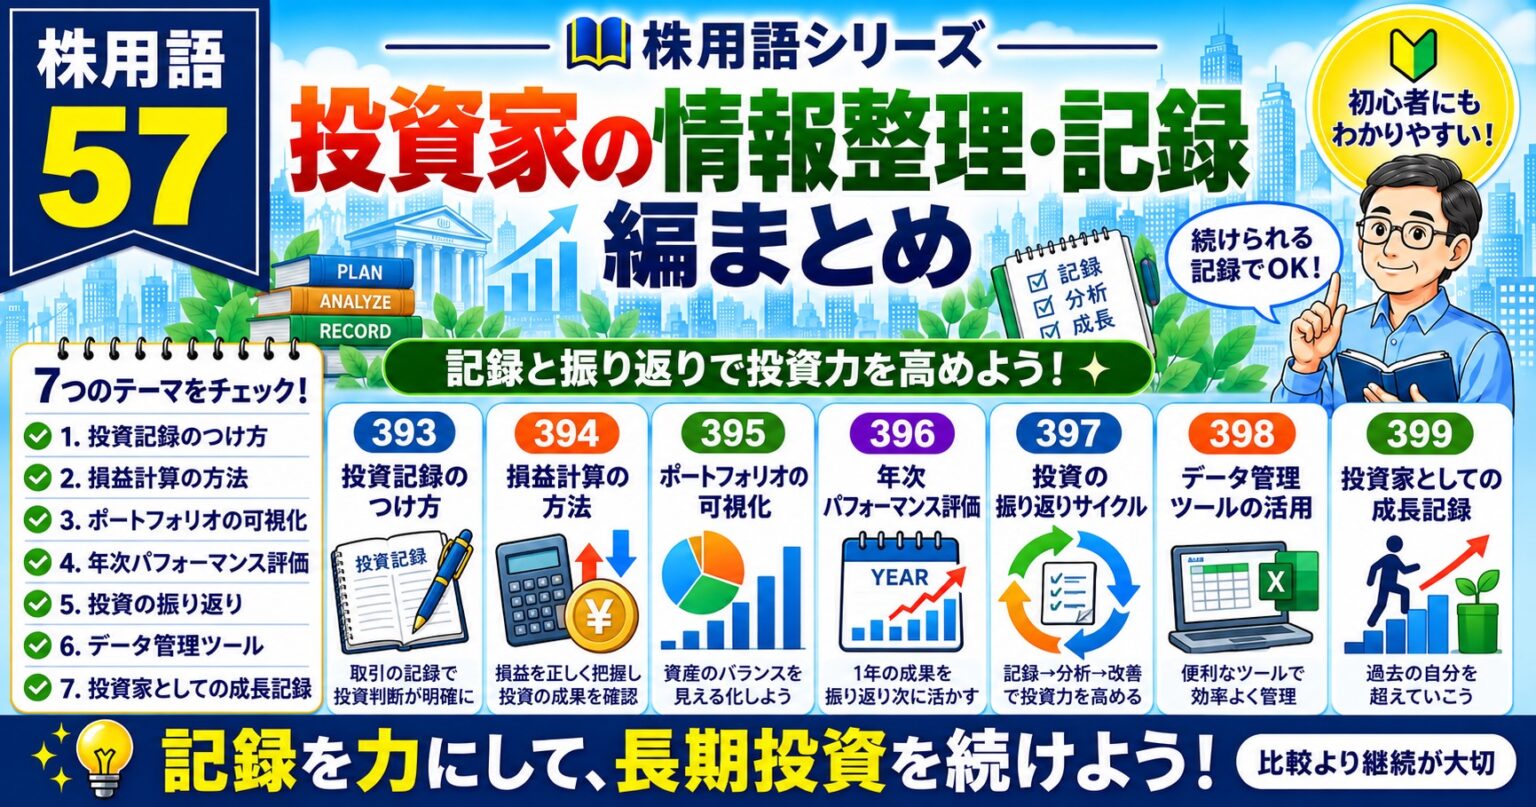
今回は株用語シリーズ第57回として、投資記録・損益計算・ポートフォリオの可視化・年次評価・振り返り・データ管理ツール・成長記録という7つのテーマから、投資家が情報を整理するための基本をまとめます。
この記事で分かること
- 投資記録に何を残しておけばよいのか
- 投資の損益を確認するときの基本的な考え方
- ポートフォリオを可視化するメリット
- 短期的な値動きだけでなく年単位で投資を評価する方法
- 記録と振り返りを投資判断の改善につなげる考え方
393|投資記録のつけ方
定義:購入した金融商品や金額、投資した理由、その後の結果などを記録し、自分の投資行動を後から確認できるようにすることです。
ポイント
- 購入した商品、購入時期、投資した理由などを残しておくと、後から判断を振り返りやすくなります。
- 「なぜ買ったのか」を記録しておけば、株価が下がったときにも当初の考え方が変わっていないか確認できます。
- 売却した場合も、売った理由を残しておくことで、その後の投資判断に役立つ場合があります。
- 細かな記録を増やすより、自分が継続できる項目に絞ることが大切です。
注意点
- 記録すること自体が目的にならないようにしましょう。投資判断を振り返るために必要な情報が残っていれば十分です。
- 毎日の値動きを細かく記録すると、長期投資でも短期的な価格変動が気になりやすくなる場合があります。
- 記録方法に正解はありません。ノート、表計算ソフト、アプリなど、自分が続けやすい方法を選びましょう。
394|損益計算の方法
定義:投資した金額に対して、現在または売却時にどの程度の利益・損失が生じているかを確認することです。
ポイント
- 保有中の資産では、購入した金額と現在の評価額を比較することで、おおまかな含み益・含み損を確認できます。
- 売却した資産では、購入時と売却時の金額だけでなく、必要に応じて手数料なども含めて確認します。
- 配当や分配金を受け取っている場合は、値上がり・値下がりだけでなく、受け取った収入も含めて投資全体を見る考え方があります。
- 一部売却や分配金の再投資がある場合は、現在の評価額だけでなく、それまでの買付額・売却額・受取分配金も合わせて確認すると、投資全体の損益を把握しやすくなります。
- 金額だけでなく増減率も確認すると比較の材料になりますが、運用期間や追加投資・出金の時期、手数料や税金の扱いが異なる場合は、単純に比較できないこともあります。
注意点
- 含み益は売却するまで確定した利益ではなく、相場によって増減します。
- 投資成績を確認するための損益計算と、確定申告などで使用する税務上の損益計算は同じとは限りません。
- 税務上の取り扱いは金融商品や取引内容などによって異なる場合があります。実際の申告では国税庁などの公式情報や税理士へ最新の内容をご確認ください。
395|ポートフォリオの可視化
定義:自分が保有している株式、投資信託、現金などの構成を、一覧やグラフなどで分かりやすく確認できるようにすることです。
ポイント
- 資産を一覧にすると、「何をどの程度持っているのか」を把握しやすくなります。
- 資産クラスや地域などに分けて見ることで、自分が特定の資産へ偏っていないか確認できます。
- 値上がりによって一つの資産の割合が大きくなっていることに気づく場合もあります。
- 現金も含めて確認すると、投資資産だけでなく家計全体とのバランスを考えやすくなります。
注意点
- グラフをきれいに作ること自体が目的ではありません。自分の資産配分を理解できれば十分です。
- 比率が少し変わるたびに売買すると、長期投資でも取引回数が増える場合があります。
- 理想的な資産配分は人によって異なります。年齢だけでなく、家計、運用期間、リスク許容度なども含めて考えましょう。
396|年次パフォーマンスの評価
定義:一定期間の運用結果を振り返り、自分の資産がどのように増減したのかを年単位などで確認することです。
ポイント
- 短期的な値動きではなく、ある程度まとまった期間で確認すると、長期投資の状況を把握しやすくなります。
- 資産が増えた理由が、運用益によるものなのか、新たに入金した資金によるものなのかを分けて考えることが重要です。
- 必要に応じて、保有資産の構成に合った指数などと比較すると、運用結果を客観的に見る材料になります。ただし、比較期間、為替、配当の扱い、入出金、手数料・税金などの条件が異なると、単純には比較できません。
- 利益だけでなく、どの程度の値下がりを経験したのかも振り返ると、自分のリスク許容度を考える参考になります。
注意点
- 1年間の成績だけで、投資方法の良し悪しを決めることはできません。
- 相場全体が大きく上昇した年には、自分の投資判断が特別に優れていたように感じることがあります。
- 反対に市場全体が下落した年に損失が出ても、それだけを理由に投資方針が間違っていたとは限りません。
397|投資の振り返りサイクル
定義:投資した理由や結果を定期的に振り返り、必要に応じて次の判断や運用方法へ反映する流れのことです。
ポイント
- 「記録する→確認する→気づきを残す→必要なら改善する」という流れを作ると、投資経験を次に生かしやすくなります。
- 利益が出た取引だけでなく、損失が出た投資も振り返ることが大切です。
- 結果だけでなく、「その時点でどのような情報をもとに判断したか」を確認すると、判断そのものを評価しやすくなります。
- 投資方針が家計や今後の生活計画と合っているかを定期的に確認する機会にもなります。
注意点
- 結果が良かったから判断も正しかった、結果が悪かったから判断も間違っていたとは限りません。
- 相場の結果を見てから「最初から分かっていた」と考えてしまうと、振り返りが偏ることがあります。
- 毎回投資方針を変更するのではなく、変更するだけの理由があるかを確認することが大切です。
398|データ管理ツールの活用
定義:証券会社の管理画面、表計算ソフト、家計管理アプリなどを使って、投資や資産に関する情報を整理することです。
ポイント
- 証券会社の画面だけでも、保有商品や評価損益など基本的な情報を確認できる場合があります。
- 表計算ソフトを使えば、自分が確認したい項目だけをまとめることもできます。
- 複数の口座や金融機関を利用している場合は、資産全体を一覧にすると状況を把握しやすくなります。
- 便利なツールを利用することで、記録や集計にかかる手間を減らせる場合があります。
注意点
- 高機能なツールを使うことより、必要な情報を継続して確認できることの方が重要です。
- 外部サービスへ金融情報を連携する場合は、セキュリティや情報の取り扱い、連携範囲などを確認しましょう。
- サービス内容や対応する金融機関などは変更される場合があります。利用する際は公式情報で最新の内容をご確認ください。
399|投資家としての成長記録
定義:資産額だけでなく、投資を通じて学んだことや判断の変化などを記録し、自分自身の成長を振り返ることです。
ポイント
- 投資を始めたころと現在では、同じ相場でも感じ方や判断が変わっている場合があります。
- 失敗した経験も記録しておくと、同じ判断を繰り返さないための材料になります。
- 「何を買ったか」だけでなく、「何をしなかったか」を残すことも振り返りになります。
- 資産額以外に、継続できたことや知識が増えたことも長期投資では一つの成長と考えられます。
注意点
- 他の投資家と資産額や運用成績を比べすぎると、自分の投資目的を見失うことがあります。
- 過去の成功体験が、次の投資でも通用するとは限りません。
- 成長記録は「投資で勝つため」だけではなく、自分に合った投資を続けるために活用することが大切です。
まとめ|記録は投資成績を競うためではない
今回取り上げた7つを振り返ります。
- 393|投資記録のつけ方:投資した理由と結果を後から確認できるようにする
- 394|損益計算の方法:金額だけでなく投資全体の損益を確認する
- 395|ポートフォリオの可視化:資産の偏りや全体像を分かりやすくする
- 396|年次パフォーマンスの評価:短期ではなくまとまった期間で運用を振り返る
- 397|投資の振り返りサイクル:記録を次の判断や改善へつなげる
- 398|データ管理ツールの活用:記録や集計の手間を減らす
- 399|投資家としての成長記録:資産額だけでなく判断や学びの変化も残す
投資の記録というと、毎日の株価や細かな損益を残すイメージがあるかもしれません。しかし、長期投資では数字を細かく追い続けることが必ずしも重要とは限りません。
大切なのは、なぜ投資したのか、今の資産配分はどうなっているのか、家計に無理がないかを後から確認できることです。
私自身も、資産運用の結果だけを見るのではなく、そのとき何を考えて行動したのかを振り返ることを大切にしています。記録は他人と成績を競うためではなく、これからも自分に合った投資を続けるための材料だと考えています。
関連記事
免責事項
本記事は投資や資産管理に関する一般的な情報提供を目的としたものであり、特定の金融商品や投資手法の利用を推奨するものではありません。
投資の評価方法や適切な資産配分は、投資目的、運用期間、家計状況、リスク許容度などによって異なります。運用成績だけでなく、ご自身の生活設計も踏まえて判断してください。
税制、金融商品、各種サービスの内容は変更される場合があります。税務上の損益計算やサービスを利用する際は、国税庁・金融機関・各サービス提供会社などの公式情報で最新の内容をご確認ください。
👤 この記事を書いた人
よよみり|50代・宅建士・FP2級の現役サラリーマン
不動産業界33年、新NISA月10万円積立中。
資産形成・副業・健康習慣を等身大で実践しています。
このブログでは、50代からでも遅くない「老後資金づくり」と「ムリしないセミリタイア準備」をテーマに、 実体験ベースでまとめています。 → ブログトップページはこちら
コメント